
Eric Galiègue, président de la commission Evaluation de la SFAF, analyse l’impact des pénuries du pétrole et des composants semi-conducteurs, causées respectivement par des problèmes d’offre et de demande, sur les bénéfices et l’évaluation des actions d’une entreprise.
L’année 2026 est marquée par deux pénuries. L’une touche l’amont de l’activité économique : le pétrole. L’autre concerne plutôt l’aval : les composants semi-conducteurs. Dans le premier cas, c’est la géopolitique qui a mis le feu aux poudres ; c’est un problème d’offre. Dans le second cas, c’est un effort inédit d’investissement dans les infrastructures de l’Intelligence artificielle ; c’est un problème de demande. Les deux phénomènes se traduisent par un ajustement brutal et durable des prix, qui a de nombreuses conséquences. Notre propos n’est pas de faire une analyse exhaustive des conséquences économiques, sociales, géopolitiques et financières de ces pénuries. Elles sont considérables et leur portée est très probablement sous-estimée actuellement. Simplement, nous tentons ici de mesurer les conséquences de ces pénuries sur l’évaluation des entreprises. Notre premier point traite de l’impact sur les bénéfices des entreprises, le second sur la dynamique de l’évaluation des actions au cours de l’année 2026.
Impact sur les bénéfices des entreprises : des gagnants et des perdants, mais globalement un solde très positif
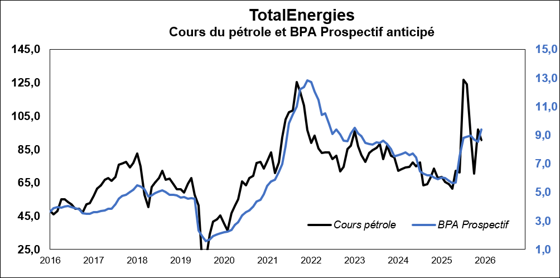
Une hausse de prix du pétrole se traduit d’abord, à volumes inchangés, par une hausse des ventes pour les sociétés concernées. Cette inflation est comme une manne qui tombe du ciel, dans la mesure où les coûts des produits vendus n’augmentent pas, ou beaucoup moins. La sensibilité aux prix du pétrole des bénéfices des grandes compagnies n’est plus à démontrer. En 2022, elles avaient dégagé des profits records et des marges nettes d’environ 10%, avec un prix moyen du pétrole de plus de 100$ le baril. En 2020, année du covid qui avait porté le cours du pétrole à 42$ le baril en moyenne, les compagnies pétrolières étaient en perte. Le cas de TotalEnergies est très évocateur.
Source : Factset et Phiadvisor Valquant
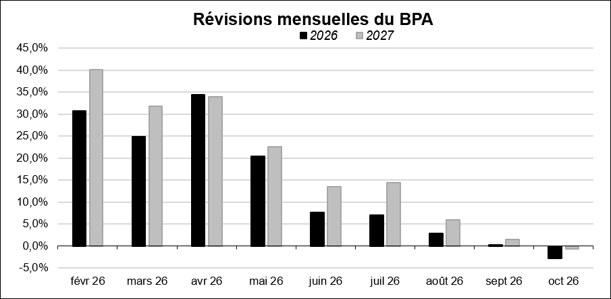
Si la situation très favorable des compagnies pétrolières est bien connue lorsque le prix du pétrole flambe, celles des fabricants de semi-conducteurs l’est moins. La volatilité des prix des mémoires, par exemple, est connue depuis des décennies, mais depuis un an la situation est vraiment exceptionnelle. On trouve à l’origine de cette situation la demande très importante des sociétés américaines qui construisent des data centers pour héberger les infrastructures de l’IA. En conséquence, le marché informatique traverse depuis la fin de l’année 2025 une pénurie sévère de circuits mémoires DRAM et NAND, qui entraîne une inflation rapide des coûts. Depuis le début de l’année 2026, on parle de prix multipliés par trois, quatre, voire cinq selon le niveau de gamme. Une barrette de 16 Go est ainsi passée de 100 dollars avant le début de la pénurie à environ 500 dollars au début de l’été 2026, par exemple. Pour les producteurs de mémoires (MICRON, SK Hynix ou Samsung), c’est une aubaine historique : leurs bénéfices ont atteint des niveaux uniques, jamais observés dans l’histoire. Samsung Electronics, par exemple, devrait voir ses bénéfices par action croitre de 613% en 2026, et les analystes financiers du consensus ont en permanence révisé en hausse leurs prévisions de bénéfice depuis le début de l’année.
Source : Factset et Phiadvisor Valquant
Les montants en jeu sont aussi considérables que non récurrents. S’agissant d’une activité naturellement cyclique, les investisseurs et les analystes savent que de telles marges ne sont pas durables, et qu’un jour ou l’autre le marché se retournera, notamment lorsque des capacités de production seront opérationnelles et lorsque la demande commencera à cesser de progresser d’une manière exceptionnelle. Ces deux graphiques montrent l’exceptionnelle envolée des bénéfices, mais aussi des cours, des deux producteurs majeurs de mémoires, Samsung Electronics (Corée) et Micron (USA). Le cours de Micron valait 70$ à la mi 2023, et un peu moins de 900 $ à la mi-octobre, en dépit d’une baisse de plus de 20% sur les plus hauts.
Samsung Electronics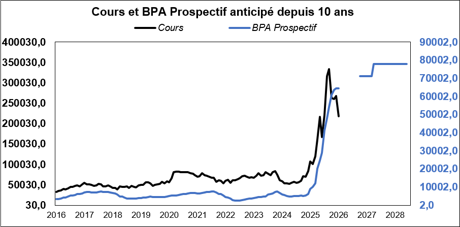
Micron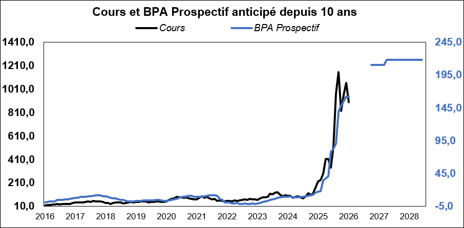
Source : Factset et Phiadvisor Valquant
Le cycle actuel promet de durer encore un an, voire deux, ce qui peut renforcer le sentiment que jamais les bénéfices de ces entreprises ne baisseront. Pourtant, en matière d’évaluation, c’est bien la croissance récurrente qui importe, pas une bulle de profit. Les résultats non récurrents sont habituellement des plus-values ou moins-values sur cession, des charges de restructuration, des pertes exceptionnelles sur certaines filiales, des résultats exceptionnels sur les marchés financiers, des pertes liées à des redressements fiscaux... Selon nous, des surprofits associés à des prix de pénurie non durable constituent aussi des bénéfices exceptionnels.
C’est notre premier message : la valeur d’une entreprise ne progresse pas aussi vite que ses bénéfices lorsque ceux-ci sont clairement non récurrents.
Impact sur la dynamique de l’évaluation : l’effet positif sur les bénéfices qui compense l’impact très défavorable sur les marchés d’actions du krach obligataire
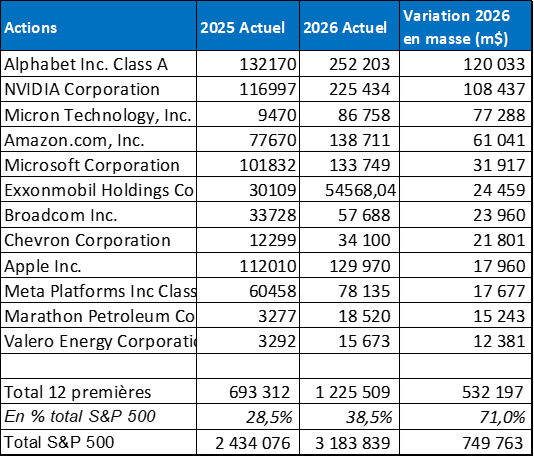
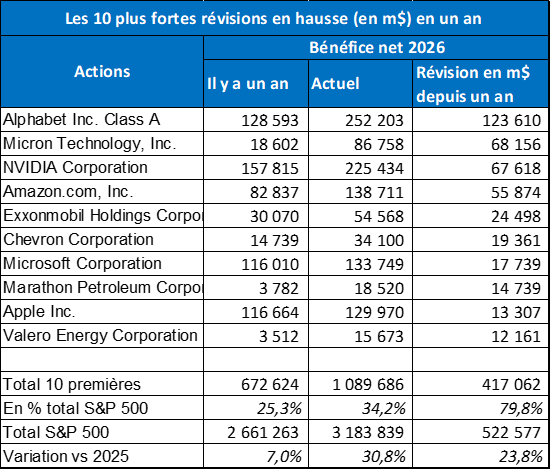
Cette bulle de profit est vraiment impressionnante et elle caractérise la croissance des bénéfices de l’année 2026 aux USA, comme le montrent les tableaux suivants.
Source : Factset et Phiadvisor Valquant
Les sociétés favorisées par la hausse des prix du pétrole et des mémoires sont : Exxon Mobil, Chevron, Marathon Petroleum, Valero Energy Micron, NVIDIA, Broadcom.
Ainsi, les deux pénuries de l’année 2026 sont majoritairement à l’origine de la croissance des bénéfices et de leurs révisions en hausse depuis une année.
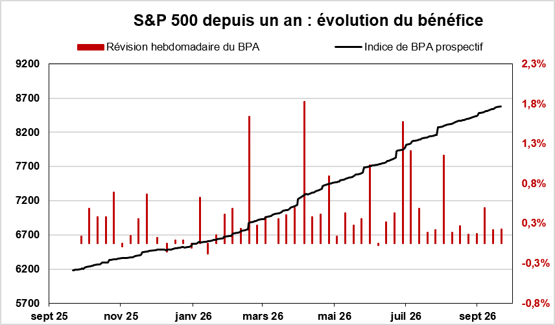
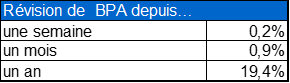
L’impact est défavorable pour de nombreuses entreprises. Pour ce qui concerne les prix du pétrole, toutes les industries consommatrices subissent une hausse importante de leurs coûts, qu’elles tentent de répercuter dans leurs prix de vente : chimie, ciments, matériaux de construction, producteurs d’électricité... L’impact est négatif aussi sur nombre d’autres secteurs, par un effet indirect de réduction de pouvoir d’achat du consommateur final. Ainsi, les prévisions de bénéfice 2026 de 190 actions de l’indice S&P 500 ont été révisées en baisse depuis un an. Au total, l’impact reste largement positif, puisque l’indice prospectif de bénéfice du S&P 500 a été révisé en hausse de près de 20% depuis un an (révisions calculées sur la base des deux exercices de prévision).
Source : Factset et Phiadvisor Valquant
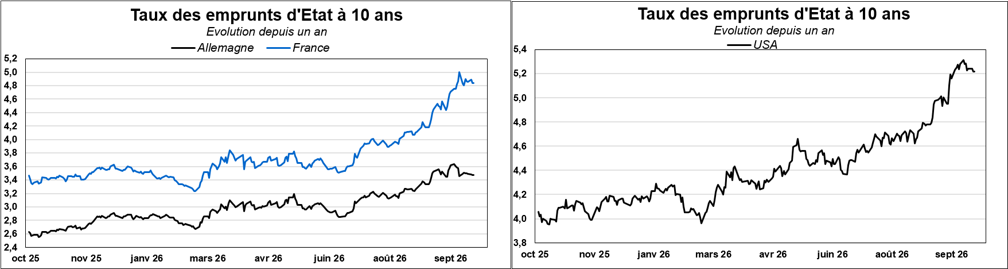
Cette hausse des anticipations de bénéfice est venue opportunément compenser la forte hausse des taux, elle aussi motivée par les deux pénuries. On pourrait d’ailleurs en ajouter une troisième : la pénurie des financements, qui explique, avec l’inflation, la forte hausse des rendements obligataires.
Source : Factset et Phiadvisor Valquant
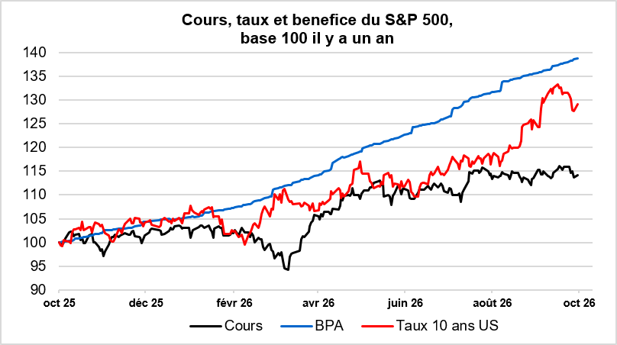
On a assisté en 2020 à une « normalisation des taux » qui a suscité des pertes importantes dans les portefeuilles des investisseurs. La hausse des taux dépasse 120 pb, ce qui est considérable par rapport au niveau initial des taux. Pourtant, les cours des actions n’ont pas chuté, au contraire : le S&P 500 a progressé de 14% depuis un an.
Source : Factset et Phiadvisor Valquant
Le prix de marche et la valeur du S&P500 a donc intégré l’impact très favorable de la hausse des bénéfices et très défavorable de la hausse des taux. L’illusion du court terme est flagrante et elle est double : le bénéfice actuel, qui ne doit pas être confondu avec le bénéfice récurrent, et l’impact des taux d’intérêt, qui affecte toute la série de flux, et pas seulement le premier.
C’est un constat bien connu : le prix suit les bénéfices, exceptionnels ou non. Mais la valeur dépend de la croissance bénéfice récurrent et actualisé. Le bénéfice exceptionnel, ou sur bénéfice, est bien sur un élément positif : il renforce les fonds propres ou sert souvent de base à une distribution exceptionnelle.
Ainsi, en matière de cours de Bourse, la hausse du S&P 500 en 2026 est attribuable avant tout à la croissance des bénéfices prospectif, qui atteint le chiffre phénoménal pour un indice large de 40% en une année. La hausse des taux de près de 30% a simplement freiné la hausse des cours.
En matière d’évaluation, les sur bénéfices générés par les pénuries de 2026 ne doivent pas changer la base de calcul des bénéfices futurs, fondement de la valeur de l’entreprise. Ils sont d’ailleurs, pour leur plus grande partie, redistribués aux actionnaires, sous forme de rachats d’action ou de dividende, ou aux salariés sous forme de prime exceptionnelle (Samsung). Ils n’augmentent donc pas l’évaluation de l’entreprise.